Domain ndop.de kaufen?
Wir ziehen mit dem Projekt
ndop.de um.
Sind Sie am Kauf der Domain
ndop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ndop.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **


Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Strube Verlag Klavierbuch Gottesdienst 1Strube Verlag Das Klavierbuch für den Gottesdienst 1: mit Intonationen und Begleitsätzen zu 34 Kernliedern des Evangelischen Gesangbuches, herausgegeben von Christof Wünsch, leichter Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „Befähigungsnachweis“ zugeordnet werden, VS 5141A, 21 x 29,5cm, 59 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
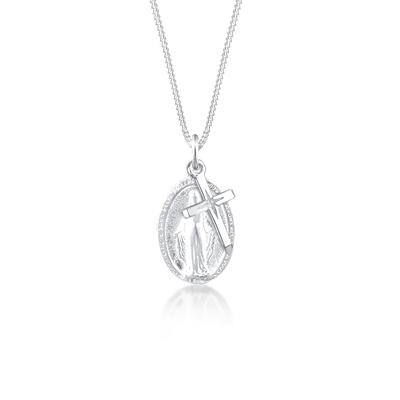
Kette mit Anhänger ELLI "Halskette Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, silber, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Ist Spiritualität dasselbe wie Glaube?
Nein, Spiritualität und Glaube sind nicht dasselbe. Glaube bezieht sich normalerweise auf eine bestimmte religiöse Überzeugung oder einen Glaubenssatz, während Spiritualität ein breiteres Konzept ist, das sich auf die Suche nach Sinn, Zweck und Transzendenz im Leben bezieht. Spiritualität kann sowohl religiöse als auch nicht-religiöse Aspekte umfassen. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Bärenreiter Organ Plus GottesdienstBärenreiter Organ Plus One – Gottesdienst: Originalwerke und Bearbeitungen für Gottesdienst und Konzert, enthalten sind Solostimmen für C-, Bb-, Eb- und F-Stimmung sowie die Orgelstimme, herausgegeben von Carsten Klomp, leichter bis mittlerer Schwierigkeitsgrad, BA 8506, ISMN 9790006540716, 23 x 30,5 cm, 118 Seiten32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 2Strube Verlag Das Klavierbuch für den Gottesdienst 2: mit Vorspielen und und Begleitsätzen zu weiteren Liedern des Evangelischen Gesangbuches und freien Klavierstücken mit geistlichem Inhalt, herausgegeben von Christof Wünsch, mittllerer Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „C-Prüfung“ zugeordnet werden, VS 5141b, 21 x 29,5cm, 64 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Strube Verlag Klavierbuch Gottesdienst 1Strube Verlag Das Klavierbuch für den Gottesdienst 1: mit Intonationen und Begleitsätzen zu 34 Kernliedern des Evangelischen Gesangbuches, herausgegeben von Christof Wünsch, leichter Schwierigkeitsgrad, kann der kirchenmusikalischen Ausbildungsstufe „Befähigungsnachweis“ zugeordnet werden, VS 5141A, 21 x 29,5cm, 59 Seiten, inkl.CD mit Demoaufnahmen19,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Kette mit Anhänger ELLI "Halskette Kreuz Marienbild Glaube Religion 925 Silber" Gr. 45, silber, Halsketten, Damen, 45, ohne Stein, Silber 925 (Sterlingsilber)Bei dieser Halskette schimmern zwei Anhänger als Symbol der Verbundenheit. Das Zusammenspiel aus einem Marienbild und Kreuz als Anhänger macht das Schmuckstück zu einem bedeutungsvollen Statement. Dieses religiöse Accessoire als Zeichen deines...59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zerbe, Renate Maria: Kirche entdecken: Glaube, Gemeinschaft, GebäudeKirche entdecken: Glaube, Gemeinschaft, Gebäude , 12 komplette Unterrichtseinheiten (3. und 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Neuauflage, Nachdruck, Erscheinungsjahr: 20111111, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Zerbe, Renate Maria, Auflage: 20003, Auflage/Ausgabe: Neuauflage, Nachdruck, Seitenzahl/Blattzahl: 88, Keyword: 3. und 4. Klasse; Grundschule; Leben in der Gemeinde; Religion katholisch, Fachschema: Religionsunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Religion, Fachkategorie: Unterrichtsmaterialien~Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 298, Breite: 209, Höhe: 8, Gewicht: 279, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die erfundene GemeinschaftDie erfundene Gemeinschaft , Über Jahrhunderte hatte sich in Deutschland ein spezifisches Judentum herausgebildet, als ein fest eingebundener Teil der Gesellschaft. Dieses deutsche Judentum wurde mit der Schoah vernichtet. Die hier versammelten Beiträge zeigen, wie sich danach neue jüdische Gemeinden mit aus in Deutschland gestrandeten osteuropäischen Überlebenden ohne wesentliche soziale und kulturelle Bezüge zur deutschen Gesellschaft entwickelten. Diese Einwanderung wurde vermittels des Zentralrats der Juden von der Politik aktiv unterstützt, der Zentralrat bot im Gegenzug der deutschen Erinnerungspolitik seine aktive Unterstützung. Mit der russischsprachigen Einwanderung ab 1990 entwickelte sich eine neue, eigenständige und vielfältige jüdische Kultur, die mit dem bisherigen Nachkriegsjudentum wenig gemein hat. Die jüdische Rolle, ihre ideologische Arbeit, ist noch heute von zentraler Bedeutung für die Legitimation der deutschen Politik und der nationalen Identität. Dies verlangt die kontinuierliche Aufwertung; einerseits vermittels einer veredelten Genealogie mit Bezug auf das alte deutsche Judentum, wozu die 1700-Jahr-Feiern dienlich waren, andererseits durch die enge Anbindung jüdischer Institutionen an den Staat. Die Beiträge beleuchten die deutsche Erfindung des Judentums und hinterfragen das Verhältnis von Antisemitismus und Rassismus. Mit Beiträgen von Sandra Anusiewicz-Baer, Y. Michal Bodemann, Joseph Cronin, Max Czollek, Darja Klingenberg, Armin Langer und Jannis Panagiotidis. , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Bodemann, Y. Michal, Seitenzahl/Blattzahl: 180, Keyword: Antisemitismus; Judentum; Rassismus; Staatsräson, Fachschema: Antisemitismus~Judenverfolgung / Antisemitismus~Erinnerungskultur~Judentum / Geschichte / Allgemeines~Politik / Politikwissenschaft~Politikwissenschaft~Politologie, Warengruppe: TB/Politikwissenschaft, Fachkategorie: Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag, Verlag: Verbrecher Verlag GmbH, Produktverfügbarkeit: 02, Länge: 200, Breite: 170, Höhe: 17, Gewicht: 262, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Ist Spiritualität dasselbe wie Glaube?
Nein, Spiritualität und Glaube sind nicht dasselbe. Glaube bezieht sich normalerweise auf eine bestimmte religiöse Überzeugung oder einen Glaubenssatz, während Spiritualität ein breiteres Konzept ist, das sich auf die Suche nach Sinn, Zweck und Transzendenz im Leben bezieht. Spiritualität kann sowohl religiöse als auch nicht-religiöse Aspekte umfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.